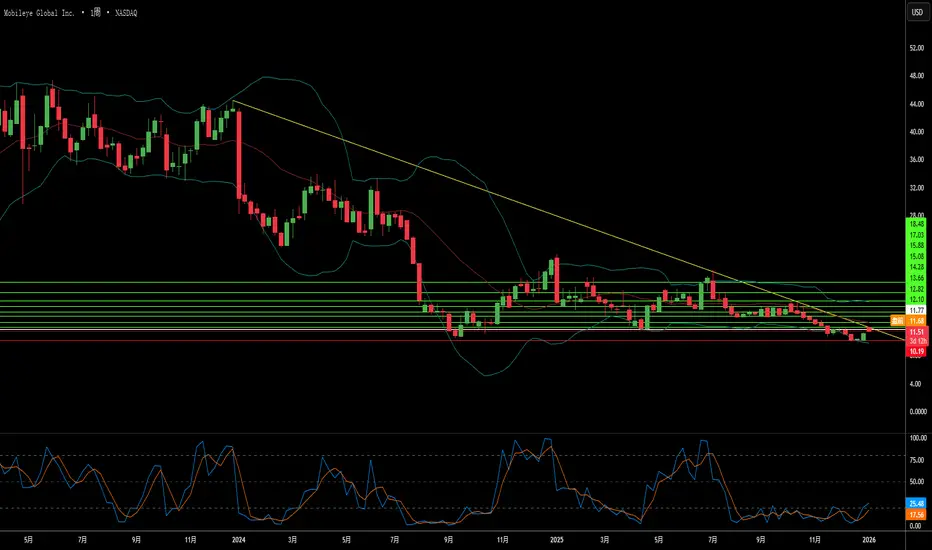
市场是否忽视了下一个物理人工智能巨头?Mobileye 展示了科技行业中最引人注目的估值悖论之一。该股交易价格为 7.62 美元 ,市净率仅为 0.52 。尽管拥有价值 24.5 亿美元的八年营收渠道(自 2023 年以来增长了 42% ),且仅在 2025 年就产生了 6.02 亿美元的运营现金流 ,但市场对该公司的定价仍低于其资产价值。分析师共识目标意味着超过 100% 的上涨空间 ,然而短期交易者却盯着 2026 年的“过渡年”,届时 19.0 亿至 19.8 亿美元的营收指引略低于共识预期 。认知与基本面现实之间的差距是历史性的。
在表面之下,Mobileye 的技术主导地位正在巩固。其 EyeQ6 High 芯片可同时处理 11 个传感器数据 ,实现高速公路脱手驾驶 ,且最近获得了一家美国主要汽车制造商的 900 万套合同 。其道路体验管理 (REM) 地图系统已从全球超过 800 万辆汽车中采集了 296 亿英里的数据 。该公司拥有 1,195 项活性专利 ,本田、丰田和福特常将其专利视为研发基础 。公司由 Amnon Shashua 教授领导,他新当选为美国国家工程院院士 。
最具变革性的催化剂是 Mob
Adas
Mobileye能否将1900万台订单转化为市场霸权?Mobileye Global Inc. 通过两项重大交易锁定了具有转型意义的 1900 万套产品管线:为一家美国前十大车企的下一代 ADAS 提供 900 万颗 EyeQ6H 芯片,以及此前大众汽车的订单承诺。尽管 2025 年公司股价下跌了 50%,处于艰难时期,但这标志着公司业务模式的根本转变。从销售单价 40-50 美元的基础安全芯片,转向提供单车价值 150-200 美元的综合“环绕式 ADAS”平台,意味着收入潜力翻了三倍,确立了 Mobileye 作为以软件为核心的平台提供商,而非仅仅是零部件供应商的地位。
这一战略的技术基础是 EyeQ6H 芯片,这是一款 7 纳米处理器,能够处理来自 11 个传感器的数据,同时刻意排除了昂贵的 LiDAR 技术。这种注重成本的设计使大众市场车型能够实现高达 130 公里/小时的高速公路脱手驾驶,将多种功能集成到单个 ECU 中,简化了汽车制造商的生产流程。公司专有的路网资产管理 (REM™) 技术通过数百万辆汽车众包数据来创建高精度地图,为应对特斯拉和英伟达等竞争对手提供了坚实的知识产权护城河。OTA 更新能力则确保了平台在车辆整个