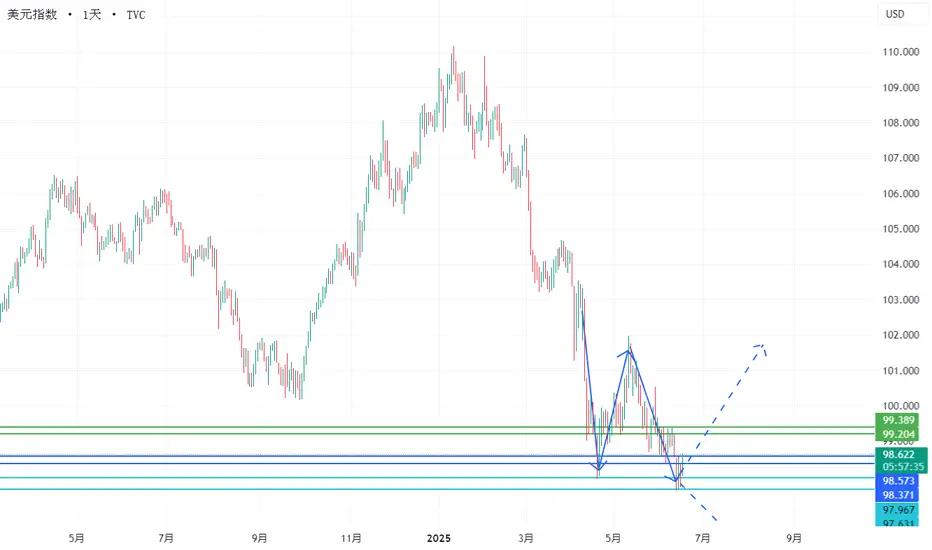
FOMC与DXY美指fomc已经开始,虽然处于闭门阶段,但是非美已经开始扭曲了,可见各路资金已经开始布局或者缩减获利头寸了。
美指已经反弹至98.36,欧美在测试颈线支撑、澳美回到震荡中段,以美日为首的反弹尝试突破站稳145正拉升美指,美加也在反弹突破最近的下跌趋势线,处于真反弹和假突破的震荡博弈阶段。个人认为日央的暧昧态度让美日可能继续反弹,如果占比最大的欧美跌破,美指将继续反弹测试上方阻力,避免美指继续反弹突破98.5,无论盈亏,平掉了所有货币对持仓,仅保留了白银持仓。
美国贸易、经济、劳动力数据,都指向美指走弱水平,但是会立刻跌破吗?地缘给到一定支撑,另外单拉出其他经济体,是否够强到让美指跌破?自关税爆发以来,非美走了一大段,更多是矮子里拔高个,即相对于美国的极大不确定性,其他经济体相对好,所以非美起飞。当时低估了关税造成的混乱,做多美日惨不忍睹。
在Fomc会议面前,7.9将至,不由想起当初低估关税影响的惨痛代价。fomc的结果和老鲍的发言会让美指直接跌破支撑或者得到提振?风险是双向的。美指的支撑已经远在2022年了,95附近的支撑,向上则是101的阻力。
于是,这就不是盘面能知道的了,得参
社区观点
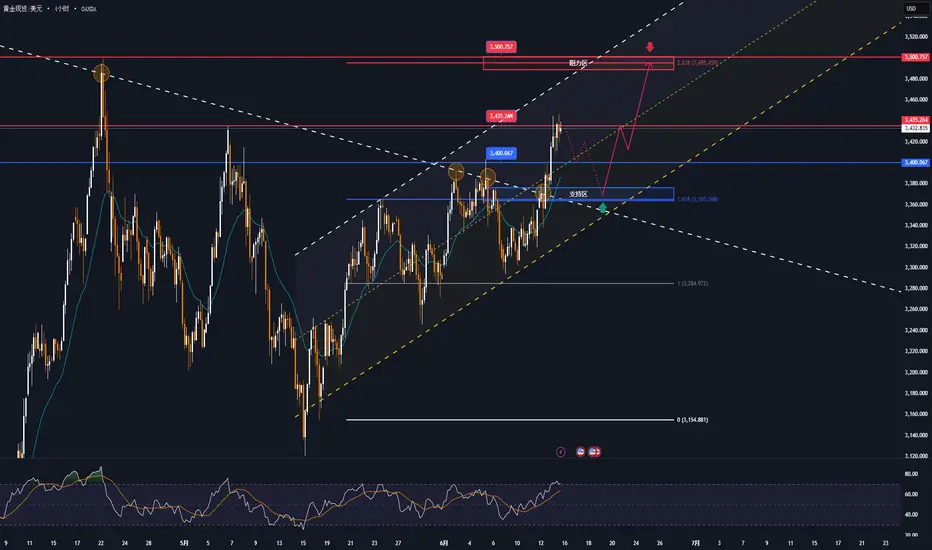
黄金市场分析与评论 - [6月16日 - 6月20日]本周中东地区的动荡提振了对避险黄金的需求,使其突破了每盎司3400美元的关口。
尽管金价近期突破了多个技术阻力位,但下周不太可能创下历史新高。以色列和伊朗之间持续的冲突为这一避险资产提供了一些支撑,但从历史上看,与地缘政治事件相关的黄金上涨往往是短暂的。
目前,黄金的表现优于美元,而美元一直难以吸引避险资金。
据路透社报道,伊朗于周五(6月13日)晚间对以色列发动了报复性空袭。空袭警报响彻以色列全境,官员敦促居民寻求庇护。
以色列军方称,伊朗发射了近100枚导弹,其中大部分被拦截或未击中目标。以色列12频道报道称,2人重伤,8人轻伤,34人被弹片炸伤。
伊朗伊斯兰革命卫队(IRGC)宣布已对以色列境内数十个目标实施军事行动。
伊朗革命卫队新闻网站深夜发布消息称,此次“强有力且精准”的反击是对以色列“入侵”伊朗多处领土,并造成多名伊朗高级军事指挥官、核专家以及包括儿童在内的平民死亡的回应。
中东地区可能爆发更大范围的冲突。
以色列周五凌晨摧毁了德黑兰的军事指挥系统,并袭击了伊朗的主要核设施。隶属于伊朗革命卫队的法尔斯通讯社援引数据显示,以色列的袭击已造成伊朗数十人死亡,3
日元新一轮贬值机会,主攻CADJPY多头(06月14日)6月中旬,多市场同步预警——
CADJPY和SGDJPY两大日元交叉盘同时上涨,反映出日元整体弱势格局。
与此同时,CADSGD已率先突破结构转折临界点,为CADJPY后续上涨提前释放信号。
本体系采用多货币共振和横向验证,不仅仅盯单一行情,而是通过CADSGD等交叉盘结构的提前异动,精准锁定主升浪启动板块。
结论:
当前阶段主攻CADJPY多头,结构性上涨主线明确。日元贬值周期有望延续,逢低布局、分批止盈止损为主,严控风险。
(如行情出现突发反向异动,需及时动态调整仓位。)
——
以上观点仅为策略演示,不构成投资建议。关注多市场联动,把握结构性主升浪。
——————————
CADSGD 截图:
CADJPY 截图:
【XAUUSD】黄金暂守3300关口,中美通话缓和、非农好于预期vs地缘冲突升级,3350成多空分水岭?
宏观视角
非农数据
①美国劳工统计局公布的数据显示,就业人数增加13.9万人,虽然创2月以来新低,但略高于市场预期的12.6万人。然而,前两个月的就业数据被合计下调9.5万人,这一修正幅度足以抵消表面上的积极表现;
②5月失业率维持在4.2%,符合市场预期,自2024年5月以来一直在4.0%至4.2%的狭窄区间内波动。但这种"稳定"的代价是劳动力总量的萎缩。劳动力队伍从1.711亿下降至1.705亿,减少约60万人;
③在经济放缓的背景下,工资数据反而展现出意外的韧性。5月平均时薪环比增长0.4%,是预期0.2%的两倍,同比增幅3.9%也超出3.7%的预期。私营非农部门员工平均时薪达到36.24美元。然而,这种工资增长更多反映的是劳动力供给端的收紧,而非需求端的强劲。报告显示,全职就业岗位减少62.3万个,而兼职岗位仅增加3.3万个,这表明企业可能正在通过减少用工时间来应对经济不确定性,而不是大规模招聘。
④美国5月劳动参与率跌至三个月低点62.4%,环比下降0.2个百分点。25-54岁核心劳动力参与率同样下降。
地缘避险支撑
①关税问题;
②俄乌局势;
③中东冲突等。
央
综合术数推演与市场分析:2025年6月9日-20日A股热点前瞻
一、术数框架与市场周期定位
根据《皇极经世》值年卦象,2025年(乙巳年)对应「雷火丰」卦,卦象为「离下震上」,象征光明与行动力的共振,主创新突破与技术迭代。结合纳甲筮法,6月9日(甲戌日)至20日(乙酉日)的旬卦为「水火既济」,此卦象提示市场将呈现阶段性平衡,但需警惕「初吉终乱」的波动风险。具体到板块,离火主科技、能源与文化产业,坎水主流动性及政策驱动领域,需重点关注以下方向:
二、热点题材与股票前瞻
1. AI算力与鸿蒙生态(离火之象)
驱动逻辑:卦象「离为火」对应技术创新与生态扩张,6月华为开发者大会(HDC·2025)将发布HarmonyOS新版本,叠加全球AI技术会议催化
细分方向:
算力基建:国产算力芯片(寒武纪、海光信息)、光模块(中际旭创、新易盛);
鸿蒙生态:软通动力(鸿蒙核心服务商)、润和软件(开源鸿蒙代码贡献第一);
AI应用场景:科大讯飞(教育+医疗AI)、金山办公(AI办公软件)。
风险提示:短期估值偏高(RSI超买),关注6月17日美联储议息会议对科技股流动性的扰动
2. 低空经济与商业航天(震雷之动)
xauusd上涨可能性推演个人不喜做什么预判推断,盘面才是一切,每根K线背后都是资金。不考虑时间的马后炮或者预言家谁都会。
非农公布前,认为还是区间内波动,最新可查的数据,目前零售净多头,多头止损价3345,空头止损价3385。
上升通道和上升楔形重叠,上破楔形打开空间。
动态支撑在不断上移,多头蓄力时间不多了,或许非农就是验证多头到底要大干一场还是仍在调整的契机。
自6.2 4小时突破3324,冲击站稳3340-3350,确实走出了看起来很强的样子。只是这很强6.4的日线收线却没能反包,不免有点问号,或许还要非农助力?4小时级别是个完整的头肩底,但是个人不认为头肩底的反弹能看到很远,首先就是3390-3400附近的强阻,突破3400心理大关后,或许能吸引一些买盘冲高,会不会止步3408-3410(上升楔形上沿)附近回落存在问号。要站稳3430日线图走出完整头肩底,才是真强势的开端。站稳3430附近,意味着4.22起日线图完整头肩底,也可以看作4.9日起的上升三角形形态。
看6.2、6.3、6.4的日线,似乎多头蠢蠢欲动,看到1小时、4小时线则完全不是。空头不主导但仍有防守,多头的拉升都是由美盘数据重挫
短线策略A+H股-GROK3分析报告-6月4日可操作标的本策略基于2025年6月3日筛选的A股短线名单,聚焦1-3天交易机会,利用RSI、CCI、MACD和ATR%捕捉高动能、高波动股票。策略适合短线追涨,结合严格风险管理.
数据解读
RSI (14):>70为超买,表明强劲动能。
CCI (20):>150确认看涨,>400警惕反转。
价格变动 % (1天):>7%显示资金流入。
ATR% (14):>4%适合短线波动交易。
MACD (12,26):正值确认看涨趋势。
K线形态:“光头阳线”增强看涨信心。
精选股票
千红制药 (002550, A股):
RSI: 84.88, CCI: 282.77, 价格变动: 10.05%, ATR%: 4.14%, MACD: 0.44。
行业:药品:主要。
交易计划:
入场:8.54–8.65人民币。
目标:9.18人民币(7.5%)。
止损:8.19人民币(4.14%)。
仓位:约1980股(10,000美元账户,风险100美元)。
天宇股份 (300702, A股):
RSI: 83.93, CCI: 535.77, 价格变动: 19.72%, ATR%: 3.64%
央行博弈与贸易冲突交织下的汇率重构 —— 2025年5月外汇市场回顾与展望2025年5月,全球外汇市场在多重宏观与政策变量推动下出现显著波动。随着全球主要经济体陆续公布一季度及4月核心经济数据,以及美联储、欧洲央行、英国央行、澳洲联储等主要央行释放新一轮政策信号,投资者在对增长、通胀与货币政策前景重新定价。与此同时,美国总统特朗普再次强化贸易施压工具,宣布新一轮针对中欧商品的关税安排,引发市场对全球经济前景和政策协调的深层忧虑。美元指数承压下行,非美货币普遍反弹,欧元、英镑、瑞郎等表现亮眼;商品货币如澳元、加元则承压走弱;人民币维持区间波动。
本文将围绕欧元/美元、英镑/美元、美元/日元、澳元/美元、美元/加元、美元/瑞郎及美元/离岸人民币等货币对,系统梳理5月份的基本面、央行政策、关键数据与市场预期,结合主流投行观点,为投资者提供全面、客观的汇市总结与展望。
欧元/美元 (EUR/USD)
重要经济数据及新闻
5月公布的欧元区和美国经济数据对汇率影响显著。欧元区数据中,4月通胀与GDP增长超出或符合预期,支撑了欧元基本面。美国方面,4月通胀虽温和但略超预期,非农就业强劲,增添美元韧性。在特朗普提高关税前,英国和欧洲出口商前置订单,推升欧元区GDP,本季度预
黄金走弱,基本面支撑和技术动能OANDA:XAUUSD 继周四上涨之后,澳元在 5 月 30 日亚洲早盘下跌,但由于美国失业救济申请人数疲软令美元承压,且特朗普的关税面临越来越大的不确定性,澳元仍有上涨空间。
由于美国疲软的失业救济申请人数打压美元,金价周四从每盎司 3,245 美元的周低点回升,突破每盎司 3,300 美元。
截至撰写本文时,金价已跌破3300美元,当日下跌23美元,跌幅约0.69%。
上周美国首次申请失业救济人数增幅超过预期,加大了美联储考虑降息的压力。
周四公布的数据显示,上周美国初请失业金人数上升,超出市场预期。数据显示,截至5月24日当周,美国首次申请失业救济人数增加1.4万人,至24万人,而预估为23万人。
根据美联储5月6日至7日会议纪要,政策制定者承认,随着通胀和失业率上升,未来几个月他们可能面临“艰难的决定”,从而加大经济衰退的风险。由于黄金不支付利息,因此在低利率环境下通常表现良好。
特朗普的关税决定被推翻
美国贸易法庭周三裁定总统无权征收关税,阻止了特朗普的大部分关税行动。然而,周四,联邦上诉法院批准了特朗普政府推迟作出决定的请求。
美国联邦巡回上诉法院在裁决
【XAUUSD】黄金继续宽幅震荡下行,亦或突破3370形成单边上涨?
基本面主要事件
特朗普关税威胁:5月23日,特朗普提议对欧盟商品加征50%关税,并对苹果公司非美国制造的iPhone征收25%关税,引发市场对全球贸易紧张局势的担忧,推动避险资金流入黄金,金价单周涨幅达4.8%。随后,5月26日特朗普宣布推迟对欧盟加征关税期限至7月9日,导致避险情绪短期降温,金价回落至3353美元/盎司下方。
中美关税协议:5月12日中美达成“91%关税互免”协议,短期削弱避险需求,金价跳空低开,随后暴跌至3120美元/盎司附近。
降息预期摇摆:美联储官员鹰派发言(如推迟降息预期)与实际经济数据疲软(4月PPI环比下降0.5%、零售数据低迷)形成矛盾,市场对年内降息概率的预期从89%回落,加剧金价波动。
美债信用风险:美国债务/GDP比率突破124%,穆迪将美国主权信用评级从Aaa下调至Aa1,削弱美元信用,黄金作为主权信用对冲工具的需求提升。
央行持续购金:2025年一季度全球央行净购金244吨,中国连续17个月增持黄金储备,占比升至4.5%,长期支撑金价。
情绪面主要数据
黄金ETF资金分化:
要有准备美股第四季或许重返疯牛模式标普回测200天均线。美股3%的调整能不能满足市场呢,我不知道。我觉得有机会补上5月12日高开的裂口,大概5700到5750点。要是overshoot一点就5%左右的调整,Breadth Thrust应该会到0.4或以下。这个位置也是50周均线的位置。2018年,标普反弹时的第一轮调整就是稍微下破200天均线,然后在50周均线继续反弹7%后重新返回2018年9月的高点。现在50周均线离高点同样只差7%。
现在标普仍是按2018年剧本来演。下周只有4个交易日,跌到一两百点应该也没什么难度。之后进入6月第一个关键点就是非农,然后是通胀数据。这些数据好坏其实挺不好说,因为就一个月时间很难把关税问题反映到就业市场。通胀方面亦是如此。所以如果出现Less Bad的话,从5700点踢上6000点完全有可能。
而另外一种情况就是失业率上升,不能排除市场要玩Bad News,意思就是美联储还降息几率上升了。因为上涨动能还在的话,这种调整会被视为买入点。动能后续估计看英伟达的财报。至于为什么是英伟达呢?其实没什么具体原因,就像中国人的冲喜习俗。办个喜事就能把问题先抛诸脑后。就算喜事变白事估计也没什么
黄金市场分析与评论 - [5月19日至5月23日]一周以来,这对夫妇大幅波动,从 3.292/盎司 变得 3.120/盎司,然后回升至每盎司 3,202 美元。主要原因是美国和中国达成贸易协议,双方同意自5月14日起大幅降低进口关税,这给市场带来了积极情绪。
本周金价跌幅为2021年6月中旬以来最大,跌幅甚至超过2024年11月唐纳德·特朗普赢得大选后的跌幅。特朗普总统表示,目前约有150个合作伙伴希望与美国进行贸易谈判,但美国无法同时管理所有这些合作伙伴。未来两到三周内,美国将公布其合作伙伴向美国市场销售产品必须缴纳的出口税率。
特朗普政府将对未与美国谈判的合作伙伴征收特别关税。具体数字尚未公布。如果新的关税水平与最初的互惠关税清单一样高,许多合作伙伴可能会采取报复措施,从而加剧关税战并推高金价。相反,如果新利率远低于最初宣布的利率,金价可能只会小幅上涨,然后继续调整。
在近期大幅下跌之后,市场依然以获利回吐为主。然而,由于持续的地缘政治紧张局势和对全球经济衰退的担忧,对避险资产的需求依然强劲。
📌下周,预计金价将在3055美元至3270美元/盎司之间波动,受获利了结压力及美元潜在反弹影响,金价有望小幅下跌。然而,如