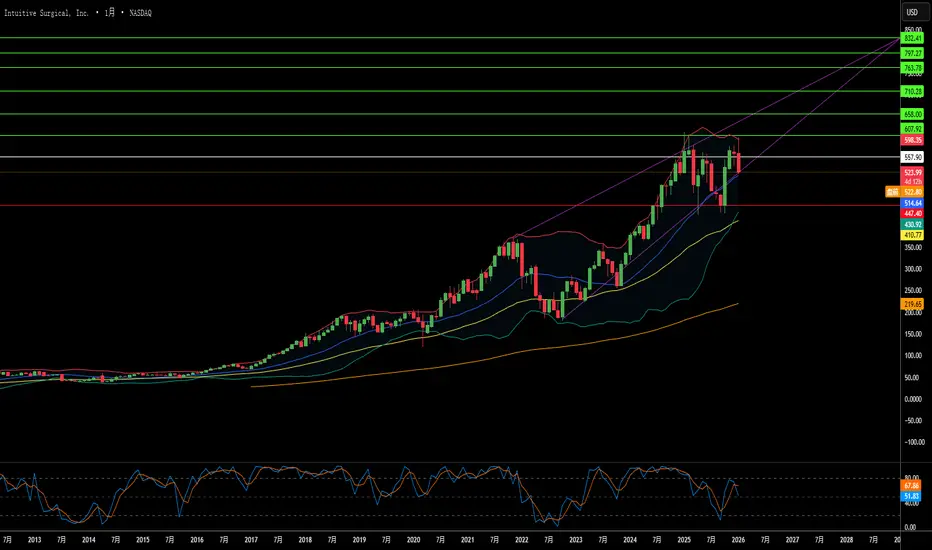
手术界的霸主能否在自身的成功中幸存?2026 年初,Intuitive Surgical(直觉外科)正处于一个充满矛盾的十字路口。尽管 2025 年第四季度财报亮眼——营收 28.7 亿美元,同比增长 18.8%——但这位机器人辅助手术领域无可争议的霸主正面临前所未有的多方压力。da Vinci 5 系统的成功发布,凭借突破性的力反馈技术和 FDA 对心脏手术的批准,使公司有望占领新市场。然而,这一技术胜利恰逢“专利悬崖”,关键知识产权已于 2026 年 1 月到期,这为竞争对手复制曾定义公司护城河的核心功能敞开了大门。
公司的堡垒正受到意外角度的围攻。Restore Robotics 的反垄断诉讼,加之 FDA 对第三方翻新仪器的批准,威胁到直觉外科“剃须刀与刀片”商业模式中高利润的“刀片”部分,即占营收 50% 以上的仪器和配件。与此同时,地缘政治冲突已将供应链管理转变为一种生存战略:中国控制着机器人电机至关重要的 90% 稀土元素精炼产能,而出口限制仅暂停至 2026 年 11 月。尽管管理层通过激进的成本工程力图维持 67-68% 的毛利率,但关键组件高达 145% 的关税仍在挤压利润空间。
宏观经济环境加剧
Surgicalrobotics
一次性机器人能否颠覆外科巨头?Microbot Medical Inc. (NASDAQ: MBOT) 股价从 0.85 美元飙升至 4.67 美元,这得益于多项战略里程碑的汇聚,这些里程碑预示着外科机器人市场可能面临颠覆。公司旗舰产品 LIBERTY® 血管内机器人系统于 2025 年 9 月获得 FDA 510(k) 清关,这是首款用于外周血管内手术的单次使用、远程操作机器人解决方案。这一突破不仅仅是监管批准;它验证了一种根本不同的商业模式,挑战了主导行业的资本密集型方法。
LIBERTY® 系统颠覆潜力在于其独特的价值主张:一种一次性机器人平台,消除了数百万美元的前期成本,这些成本将机器人采用率限制在外周血管手术的不到 1%。该系统在临床试验中证明了医生辐射暴露减少 92%,成功率达 100%,且无设备相关不良事件。通过提供与现有仪器的通用兼容性且无需专用手术室基础设施,Microbot 正在定位自己来占领一个庞大的未服务市场细分——小型医院、门诊手术中心和诊所,这些机构此前因成本障碍而被排除在机器人创新之外。
支持这一势头的战略要素包括强大的知识产权组合,包括 12 项已授权专利和 57 项待审申请,特