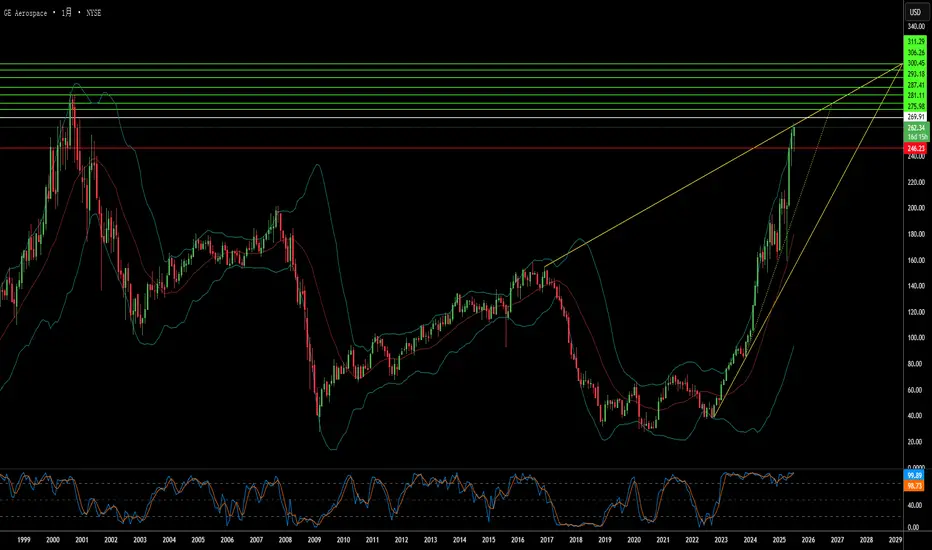
庞大的积压订单能否挺过十年的动荡?通用航空航天公司(GE Aerospace)以强劲的主导地位迈入2026年。总订单同比飙升87%至230亿美元,调整后营收增长29%至116亿美元,超出市场预期。最引人注目的数据是高达1700亿美元的商业服务积压订单,这一结构性缓冲垫使公司免受航空业周期性波动的影响。然而,营业利润率收窄了200个基点至21.8%,这是一个刻意的权衡:交付新的LEAP和GE9X发动机初期的利润率较低,但今天安装的每一台设备都为未来几十年高利润的售后服务合同埋下了种子。
国防领域的叙事则是地缘政治与战略的碰撞。2026年4月,GE与印度斯坦航空有限公司签署了一项具有里程碑意义的技术转让协议,在印度共同生产F414发动机,将新德里提升为一级国防合作伙伴,并帮助其绕过中国主导的供应链。与此相对的是国内遭遇的挫折,美国空军取消了自适应发动机竞争,转而选择升级普惠公司现有的F135发动机,从而确保了GE竞争对手的独家供应地位。尽管如此,GE仍推动其下一代XA102发动机通过了组装就绪审查,依靠数字孪生和基于模型的工程技术,以更快、更低风险的方式使设计走向成熟。
该公司真正的竞争护城河在于材料科学和知识产权。GE在陶瓷基复合材料的商业化领域处于领先地位,这种材料的重量仅为金属合金的三分之一,且能耐受2400°F的高温,仅其阿什维尔工厂就生产了超过40,000个涡轮护罩。2026年6月,GE与Wolfspeed达成合作伙伴关系,旨在开发高压碳化硅模块,以同时服务于人工智能数据中心和军民两用航空航天平台。这些优势与数百项专利以及遍布100个城市的全球服务网络相结合,构成了持久且跨领域的特许经营权。
投资问题归根结底在于时机和认知。短期逆风是现实存在的:管理层以中东冲突和燃料成本高企为由,将航班起飞量预期下调至持平或低个位数增长,并将全年营业利润指引维持在98.5亿美元至102.5亿美元之间。但长期积压的订单、材料领域的领先地位以及印度走廊表明,更难的问题不是GE能否增长, market will price in its moat 而是市场是否会在高利润的售后市场现金流到来之前,将该公司护城河的全部深度完全计入定价。
 做多