进步何时倒退?UniQure N.V. 在 2025 年 11 月经历了灾难性的 75% 股价暴跌,此前 FDA 对其亨廷顿病基因疗法 AMT-130 做出意外逆转。尽管获得了突破性疗法指定和再生医学高级疗法指定,该公司在 pre-BLA 会议中得知,FDA 现在认为其 I/II 期数据(依赖于 Enroll-HD 自然史数据库的外部对照)不足以获批。这与先前的监管指导相矛盾,迫使 UniQure 放弃原定于 2026 年第一季度提交的计划,立即摧毁了数十亿美元的市值,并使近期收入预测失效。
这一监管逆转反映了 FDA 生物制品评估与研究中心(CBER)内部的更广泛不稳定性,其中领导层更迭和哲学转变导致基因疗法领域系统性不确定性。新 CBER 领导层,尤其是主任 Vinay Prasad,更倾向于传统证据标准,而非依赖替代终点或外部对照的加速途径。这一政策硬化使生物技术公司基于先前监管保证而追求的发展策略失效,证明突破指定不再保证接受创新试验设计。
财务后果超出 UniQure 即时估值崩盘。每年的监管延误都会侵蚀专利独占权。AMT-130 的专利将于 2035 年到期,直接摧毁净现值。分析表明
Genetherapy
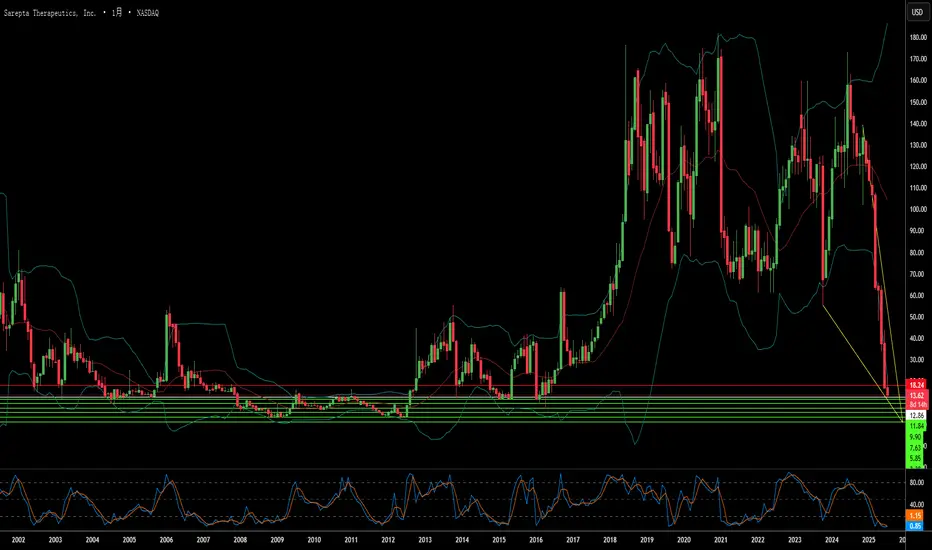
Sarepta的困境:多重挑战的叠加?Sarepta Therapeutics(SRPT)正面临显著的市场压力,公司股价大幅下跌,原因在于多重相关因素的共同作用。其核心基因疗法ELEVIDYS成为挑战的焦点。近期,一名患者因类似基因疗法死亡,引发了广泛的安全性担忧。在FDA关注安全问题后,Sarepta自愿暂停了Elevidys的发货。此前,FDA已对Elevidys发布黑框警告标签,指出存在肝损伤风险。此外,ELEVIDYS的关键EMBARK确证试验未能达到主要临床终点。这些临床和监管挫折严重动摇了投资者信心。
除了ELEVIDYS的具体问题,行业趋势也对Sarepta造成影响。宏观经济压力(如利率上升)导致生物技术企业估值下降。地缘政治紧张局势扰乱全球供应链,并阻碍国际科研合作。知识产权环境的复杂性日益加剧,专利挑战与到期威胁公司收入来源。此外,制药行业面临严重的网络安全风险,数据泄露可能暴露敏感的研发和患者信息。
监管环境的变化进一步加剧了挑战。FDA对基因疗法的要求日益严格,强调更强有力的确证数据,这使得加速审批的不确定性增加。政府政策,如《降低通胀法案》,旨在控制药品价格,可能影响Sarepta未来的收入预测
去中心化生产是细胞治疗的未来吗?Orgenesis Inc.(OTCQX: ORGS)正在推动细胞与基因治疗(CGT)制造方式的革命性变革。该公司专注于去中心化生产,摒弃传统集中式生产模式。其POCare平台旨在大幅提升先进疗法的可获得性与可负担性。该平台整合了专有疗法、先进处理技术以及全球临床合作伙伴网络。通过在护理点实现现场治疗生产,Orgenesis直接应对行业中的高成本和复杂物流等关键挑战。
Orgenesis的创新模式已初见成效。其核心CAR-T疗法候选产品ORG-101,针对B细胞急性淋巴细胞白血病(ALL),在真实世界证据中表现出色。研究显示,成人患者的完全缓解率为82%,儿童患者为93%。更重要的是,ORG-101显示出严重细胞因子释放综合征(CRS)发生率低,这是CAR-T治疗常见的安全性问题。这些积极的临床结果,结合低成本的去中心化生产模式,使ORG-101有望成为一种变革性的治疗方案。
全球制药行业正处于关键转折点,细胞与基因治疗正引领前所未有的创新。全球CAR-T疗法市场预计到2035年将增长至1288亿美元。这一增长受到慢性病与癌症发病率上升、大量资本投入以及基因编辑技术进步的推动。然而