EURUSD | 4H:看涨蝙蝠叠加螃蟹形态,后市看一波反弹 EURUSD在4小时级别出现两个谐波形态叠加,蝙蝠形态与螃蟹结构 两个形态在D点(1.1370一带)形成多重PRZ共振由Mr-Chen提供0
富创精密(688409)基本面分析富创精密(688409)基本面分析 一、公司简介与主营业务 富创精密为科创板上市企业,是国内半导体设备精密零部件领军企业。公司专注半导体设备精密零部件研发、制造与销售,核心产品分为两大类:机械及机电零组件、气体传输系统。 机械及机电零组件包含腔体、内衬、匀气盘、真空阀体以及各类模组产品,应用于刻蚀、沉积、离子注入等半导体设备;气体传输系统包含气柜、高纯气体管路,属于半导体设备核心供气模组。 产品已经通过国内外头部半导体设备厂商认证并实现批量供货,客户覆盖国内半导体设备龙头以及海外设备企业。行业竞争对手主要为海外精密零部件厂商,国内同行以各类细分零部件厂商为主。 二、核心财务概况 2025年全年营收35.43亿元,同比增长16.58%,归母净利润亏损861.15万元,主要是产能建设、研发投入、人力投入带来的折旧与费用增加,拖累利润。2026年上半年营收23.18亿元,归母净利润1.34亿元,业绩实现明显修复,产能逐步释放,经营状况改善。 公司产品属于定制化零部件,毛利率受产品结构、产能利用率影响存在波动。2026年中报资产负债率50.81%,处于中等水平,产能扩张带来资本开支压力做多由Jasmine-Flower提供1
华亚智能(003043)基本面分析华亚智能(003043)基本面分析 一、公司业务 华亚智能主营高端精密金属结构件,配套半导体设备、储能新能源、轨道交通、医疗器械,同时布局智能物流装备、半导体设备维修业务。核心亮点是半导体设备精密钣金/机加工结构件,属于半导体设备上游配套厂商,做定制化小批量高精度金属零部件,给海外、国内头部设备厂商供货。产品特点:多品种、工艺门槛高,属于设备制造里的精密配套环节,不是芯片制造本身。 二、行业与需求端 半导体设备行业处于周期修复阶段,国内设备国产替代持续推进;储能、新能源设备需求提供第二增长曲线。 利好:半导体设备资本开支回暖,设备厂商扩产带动结构件订单;储能赛道订单稳定,分散单一行业依赖。 利空:半导体资本开支波动大,下游设备厂商缩减采购会直接影响订单;行业属于配套代工,附加值不如核心零部件,毛利率上限受限。 三、经营现状(2026中报) 2026上半年营收4.70亿元(同比+8.32%),归母净利润3620.19万元(同比+35.88%),第二季度盈利显著提速;经营现金流大幅改善,同比翻倍,回款质量变好;毛利率28.77%,有所修复,资产负债率31.18%,财务结构健康,做多由Jasmine-Flower提供8
扬杰科技(300373)基本面分析扬杰科技(300373)基本面分析 公司业务 扬杰科技是国内功率半导体IDM一体化厂商,业务覆盖硅片、芯片设计、晶圆制造、封装测试全链条。主营MOSFET、IGBT、SiC碳化硅器件、整流二极管等功率分立器件,产品应用于光伏储能、新能源车规电子、AI数据中心电源、工业控制、消费电子领域。 行业与需求端 半导体功率器件行业处于周期回暖阶段。新能源车、AI算力硬件拉动车规级与高压功率器件需求;全球功率芯片国产替代空间持续打开。短期来看消费电子需求偏弱,会压制普通器件订单;中长期汽车电子、AI数据中心、储能赛道为核心增长主线。 公司经营现状 公司产能持续扩张,越南海外封装基地量产,SiC碳化硅、车规功率器件业务高速增长,2026上半年营收、归母净利润同比保持增长,毛利率稳步修复。产品结构持续升级,高附加值车规、AI算力相关产品占比不断提升。 风险点:半导体行业周期性波动明显;原材料价格波动带来成本压力;行业竞争激烈,产品价格承压;重资产模式固定资产折旧压力大;海外贸易、地缘制裁、汇率波动会影响海外业务拓展。 免责声明 本文仅为个人交易观点、行情结构与基本面的学习分享交流,不构做多由Jasmine-Flower提供3
甬矽电子(688362)基本面分析甬矽电子(688362)基本面分析 公司业务 甬矽电子主营集成电路先进封装与测试业务,属于半导体封测赛道。产品包含倒装FC、系统级封装SiP、晶圆级封装WLP、QFN/DFN、MEMS传感器封装,产品供给射频芯片、WiFi/蓝牙、电源管理、AIoT、车规类芯片设计企业,是国内中高端先进封测厂商。 行业与需求端 半导体周期处于底部回暖阶段,AI算力、车载芯片拉动先进封装需求。全球芯片设计企业逐步把封测订单向国内转移,国产替代空间打开;晶圆级封装、SiP系统封装是当前行业增长主线。 短期来看,消费电子复苏节奏偏弱,会压制普通芯片封装订单;中长期汽车电子、AI硬件会持续带来增量订单。 公司经营现状 公司产能持续扩张,二期晶圆级封装产能逐步释放,2026上半年营收、归母净利润同比保持增长,毛利率修复。客户结构持续优化,车规、海外头部客户占比提升。 风险点:先进封装设备投入大,固定资产折旧压力高;半导体周期反复,下游客户订单波动大;行业竞争加剧,会带来加工价格承压;地缘因素会影响海外客户拓展。 免责声明 本文仅为个人交易观点、行情结构的学习分享交流,不构成任何投资建议、交易指导与做多由Jasmine-Flower提供4
卓胜微(300782)基本面分析卓胜微(300782)基本面分析 卓胜微是国内射频前端芯片设计企业,主营射频开关、低噪声放大器、滤波器、射频功率放大器及射频模组,产品主要应用于智能手机、智能穿戴、VR/AR、汽车电子、物联网等终端设备,是国内少数实现高端射频模组国产化突破的厂商,核心产品L-PAMiD已经实现头部客户批量供货。 行业与需求端 半导体射频赛道和消费电子周期高度绑定。当前全球手机行业处于底部磨底阶段,手机整体出货偏弱,但高端机型单机射频芯片价值量持续提升,国产射频芯片在安卓终端持续渗透。长期看,手机迭代、汽车电子、卫星通信、6G前沿技术会持续打开射频芯片的增量空间。 公司经营现状 公司正在推进Fab-Lite产线转型,高端射频模组业务营收保持增长,模组业务占比持续抬升;但短期受到下游消费电子需求疲软、行业价格竞争激烈、自建产线折旧成本较高影响,短期业绩承压,2026上半年营收小幅增长,但归母净利润亏损。 长期看点:L-PAMiD全国产模组放量,打开高端市场空间;业务布局从手机向汽车电子、物联网、卫星通信多元化拓展,分散单一手机行业周期风险。 核心风险 1. 消费电子复苏不及预期,手机终端客户做多由Jasmine-Flower提供7
BTCUSD | 日图:蝙蝠形态已完成,后市看一波回调BTC蝙蝠形态已到位,D点PRZ在81500附近。D点日图也出现阴线长上影Pinbar,可根据此K线设置进出场 止损放在PB最高点较上方,追求稳妥的话,分两步止损,PB最高点较上方平半仓、越过左侧X点平剩余半仓 美中不足的是CD段比较强劲以及B点稍微浅了一些,若D点没有长上影Pinbar出现的话,是不太看好的,但既然出现了可做一单进去由Mr-Chen提供13
原油4小时潜在看跌赛福,关注趋势线破位后的空头机会如果美国对债券市场的干预无法让30年期美债收益率跌破5%,那么可能进一步推动美元走弱,并促使投资者在美国中期选举前调整资产配置。 那么市场可能进一步转向做空风险资产、降低杠杆、减少周期性资产配置,市场可能重新进入防御模式。 同样的,原油价格可能在此迎来短期趋势拐点,当前价格在84.6-87.6窄幅震荡,我们可以密切关注潜在看跌赛福形态是否得到右侧确认,我们以上升趋势线为支撑参考,如果跌破趋势线反抽无力,我们可顺势参与空头,下方支撑80.9附近。做空由ASAP_BustinG提供4
纳指趋势线压制叠加看跌谐波,高空关注纳斯达克指数当前日线级别形成震荡箱体,高位逐步降低形成下降趋势线压制,核心支撑28200-28500,目前四小时级别形成看跌赛福形态叠加供给区,据此高空思路应对,下方关注29000附近支撑反馈。做空由ASAP_BustinG提供1
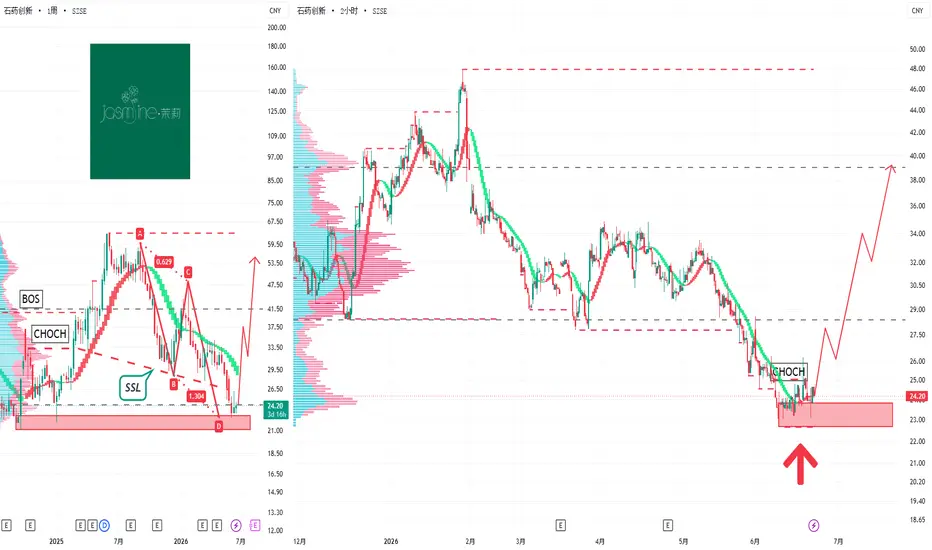
石药创新(300765)基本面分析报告石药创新(300765)基本面分析报告 核心分析框架:时寒冰全球宏观视角+日本失去三十年产业复盘+麦肯锡7S组织模型 一、基础基本面概况 1. 公司与核心业务 创业板上市,石药集团旗下原料+生物创新药双平台主体,主营功能性食品原料、生物创新药、保健食品三大板块。 三大核心业务:咖啡因/维生素功能性原料(现金流基本盘)、大分子生物药(ADC/单抗,第二增长曲线)、保健食品(稳定低波动业务)。 核心壁垒 1. 全球咖啡因龙头,原料全球市占第一,海外客户覆盖全球食品巨头,供应链成本优势显著; 2. 控股巨石生物,搭建ADC、单抗、mRNA多前沿技术平台,2款ADC进入临床III期; 3. 石药集团产业协同,共享原料药生产、临床申报、海外BD渠道; 4. 国内外双生产基地,FDA、欧盟质量认证,原料出口壁垒稳固; 5. 多款生物类似药获批上市,国内自免、肿瘤管线形成差异化布局。 2. 核心财务(2025年报+2026一季报) 1. 2025全年:营收21.58亿元(+8.93%),归母净利润-2.41亿元(-548.80%),经营现金流-1.96亿元;全年研发投入10.3做多由Jasmine-Flower提供已更新 27
软通动力(301236)基本面分析报告软通动力(301236)基本面分析报告 核心分析框架:时寒冰全球宏观视角+日本失去三十年产业复盘+麦肯锡7S组织模型 一、基础基本面概况 1. 公司与核心业务 2022年创业板上市,国内头部一体化IT数字化服务商,深度绑定华为全生态,覆盖软件外包、信创硬件、AI智算、鸿蒙/欧拉操作系统四大业务,服务数千家政企及世界500强客户。 三大核心业务:软件与数字技术服务(存量基本盘)、计算智能硬件(营收主力)、数字能源智算服务(AI第二增长曲线)。 核心壁垒 1. 华为钻石级合作伙伴,华为相关收入占比近30%,昇腾/鸿蒙生态适配能力行业领先; 2. 拥有信创PC、消费笔记本双硬件品牌,信创整机市占稳居国内前三; 3. OpenHarmony核心捐赠方,自研服务器操作系统入围央采; 4. 全球多区域交付网络,兼顾国内政企订单与海外数字化硬件订单; 5. 全栈AI算力布局,2025年AI相关收入占比过半。 2. 核心财务(2025年报+2026一季报) 1. 2025全年:营收350.90亿元(+12.05%),归母净利润2.06亿元(+14.27%),扣非净利润0.42亿元做多由Jasmine-Flower提供已更新 17
华大基因(300676)基本面分析报告华大基因(300676)基本面分析报告 核心分析框架:时寒冰全球宏观视角+日本失去三十年产业复盘+麦肯锡7S组织模型 一、基础基本面概况 1. 公司与核心业务 国内基因测序行业龙头,创业板精准医学检测综合服务商,依托关联公司华大智造自主测序设备,打造生育健康、肿瘤防控、感染检测、科研多组学四大业务板块,输出院内一体化实验室解决方案、民生筛查项目与海外技术转移服务。 核心壁垒:国内唯一完整覆盖“测序设备-试剂-检测-生物信息数据库”全产业链企业;拥有超380项国际医疗资质,落地36国100+海外实验室共建项目;生育健康NIPT国内双寡头,科研测序市占率行业第一,累计千万级临床样本数据库,AI多组学诊断工具形成差异化技术壁垒。 2. 核心财务(2025年报+2026一季报) 1. 2025全年营收37.05亿元同比微降,全年归母净亏损6.17亿元;2026Q1营收8.09亿元同比增长20.35%,亏损大幅收窄81.93%,业绩筑底修复。 2. 亏损核心诱因:行业价格内卷、资产减值计提、应收账款减值、海外实验室前期投入拖累毛利率。 3. 全球化布局:海外收入增速30%+,当前做多由Jasmine-Flower提供已更新 6
中信博(688408)基本面分析报告中信博(688408)基本面分析报告 核心分析框架:时寒冰全球宏观视角+日本失去三十年产业复盘+麦肯锡7S组织模型 一、基础基本面概况 1. 公司与核心业务 科创板光伏跟踪支架全球龙头,国内唯一跻身全球前五的支架厂商,主营跟踪支架、固定支架、柔性支架,延伸光储一体化电站解决方案。 核心壁垒:自建专业风洞实验室,拥有数百项专利,主导多项国内外行业标准;中东、印度跟踪支架市占率全球领先,业务覆盖40余国。 2. 核心财务(2025年报+2026一季报) 1. 营收连续下滑,下游电站开工延迟拖累收入确认; 2. 2025年由盈转亏,2026一季度持续亏损,亏损源于原材料涨价、海外建厂投入、汇兑损失; 3. 海外收入占比70.84%,多区域建厂分散单一市场风险,在手海外订单充足; 4. 资产负债率62.81%,经营现金流承压,短期偿债存在压力。 3. 行业底层逻辑 全球碳中和带动光伏装机长期扩容,跟踪支架可显著提升发电效率,渗透率持续上行;能源转型属于跨周期刚需,海外增量对冲国内周期波动,设备交付+运维形成双重收入。 二、时寒冰全球宏观视角下的投资逻辑 机会 1. 做多由Jasmine-Flower提供已更新 4
深信服 300454 2H 波段交易 做多深信服 300454 2H 波段交易 做多 小级别等回踩,找机会入场做多。 入场位99.00元附近,止损位放在94.50元。 第一目标位看120.00元附近,减半仓,推保护。 第二目标位看150.50元附近,再减半仓,推保护。 第三目标位看200.00元附近,再减半仓,推保护。 第四目标位看260.00元附近,再减半仓,推保护。 尾仓随它去,减仓推保护。做多由Jasmine-Flower提供已更新 35
川宁生物 301301 天图级别 波段交易 做多川宁生物 301301 天图级别 波段交易 做多 小级别等回踩,找机会入场做多。 入场位7.60元附近,止损位放在6.90元。 第一目标位看10.30元附近,减半仓,推保护。 第二目标位看13.60元附近,再减半仓,推保护。 第三目标位看18.00元附近,再减半仓,推保护。 尾仓随它去,减仓推保护。做多由Jasmine-Flower提供已更新 8
康龙化成 300759 天图级别 波段交易 做多康龙化成 300759 天图级别 波段交易 做多 现价22.70元附近,直接入场做多,止损位放在20.30元。 第一目标位看30.00元附近,减半仓,推保护。 第二目标位看36.00元附近,再减半仓,推保护。 第三目标位看48.80元附近,再减半仓,推保护。 第四目标位看65.00元附近,再减半仓,推保护。 尾巴仓随它去,减仓推保护。做多由Jasmine-Flower提供已更新 24
景嘉微 300474 天图级别 波段交易 做多景嘉微 300474 天图级别 波段交易 做多 小级别等回踩,找机会入场做多。 入场位45.60元附近,止损位放在42.00元。 第一目标位看70.00元附近,减半仓,推保护。 第二目标位看100.00元附近,再减半仓,推保护。 第三目标位看150.00元附近,再减半仓,推保护。 尾仓随它去,减仓推保护。 做多由Jasmine-Flower提供已更新 1
稳健医疗 300888 天图级别 波段交易 做多稳健医疗 300888 天图级别 波段交易 做多 小级别等回踩,找机会入场做多。 入场位25.00元附近,止损位放在23.20元。 第一目标位看36.00元附近,减半仓,推保护。 第二目标位看48.80元附近,再减半仓,推保护。 第三目标位看65.00元附近,再减半仓,推保护。 尾仓随它去,减仓推保护。做多由Jasmine-Flower提供已更新 3
大全能源 688303 天图级别 波段交易 做多大全能源 688303 天图级别 波段交易 做多 小级别等回踩,找机会入场做多。 入场位17.50元附近,止损位放在16.50元。 第一目标位看25.00元附近,减半仓,推保护。 第二目标位看33.50元附近,再减半仓,推保护。 第三目标位看46.80元附近,再减半仓,推保护。 尾仓随它去,减仓推保护。做多由Jasmine-Flower提供已更新 1
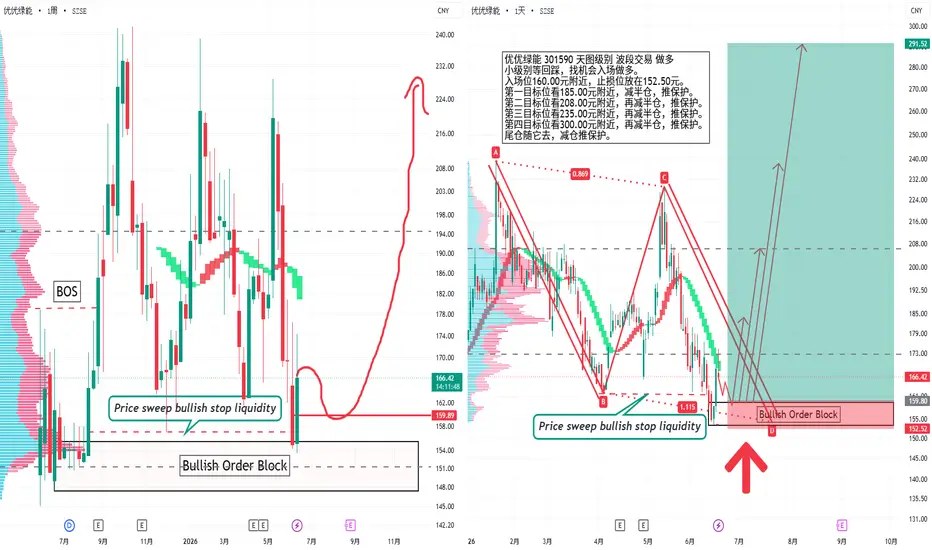
优优绿能 301590 天图级别 波段交易 做多优优绿能 301590 天图级别 波段交易 做多 小级别等回踩,找机会入场做多。 入场位160.00元附近,止损位放在152.50元。 第一目标位看185.00元附近,减半仓,推保护。 第二目标位看208.00元附近,再减半仓,推保护。 第三目标位看235.00元附近,再减半仓,推保护。 第四目标位看300.00元附近,再减半仓,推保护。 尾仓随它去,减仓推保护。做多由Jasmine-Flower提供已更新 38
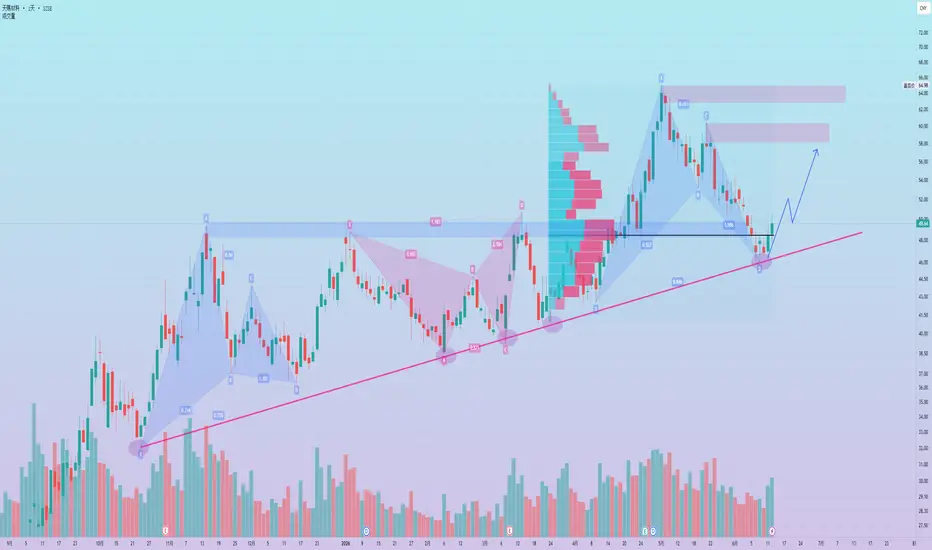
【A股】天赐材料调整结束,关注共振反转天赐材料是全球电解液龙头,主营锂离子电池材料+日化材料,电解液占比90%,通过一体化布局电解质盐、溶剂、添加剂自供和全球化扩张巩固龙头地位。核心护城河是液态六氟工艺、规模+一体化成本优势、客户粘性,行业集中度高。 核心业务与竞争优势: 电解液全球出货量连续多年第一,国内/全球市占率曾达30%以上,2025年电解液出货超72万吨,同比+40%。 自供六氟磷酸锂 LiPF6,液态工艺为独家/核心壁垒、LiFSI、VC等添加剂,自供比例高,LiFSI超90%,显著降低成本并提升盈利弹性。还布局磷酸铁/磷酸铁锂正极、资源回收、粘结剂等,协同效应强,形成“电解液+正极+回收”闭环。 深度绑定下游宁德时代,锁定长单300万吨级。储能电解液占比预计2026年25-30%。 国内产能136万吨+在建100万吨;海外推进美国/摩洛哥等基地,摩洛哥15万吨一体化项目预计2027-2028投产,覆盖欧洲。 财务表现与周期驱动: 2026Q1延续高增,营收66.7亿(+91%),净利16.5亿(+1006%),扣非15.6亿。六氟长单价12万+/吨,满产满销。 2026年净利预计45-70+亿(高做多由ASAP_BustinG提供221
指数双谐波供给区压力,关注突破回踩结构日线:五月中旬高点到现在,指数运行在一个清晰的下降通道中。高点不断下移,低点不断刷新,属于标准空头排列。本周低点出来之后,收双底走出了一波放量突破行情,上午通道上沿趋势线一度被突破,随后下午回落,小时线在供给区4059收出看跌蝙蝠形态,日内调整风险高。 另外日线级别4085-4100供给区也存在一个看跌谐波形态的潜在反转区,所以下周即使短线调整结束再次上扬,来到供给区仍然会受到多重共振压制; 小时线:通道内部经历了一波复杂调整,周一触及低点3928后展开反弹,目前反弹至D点附近受阻形成看跌蝙蝠形态。 三重共振: 下降通道上轨切线压制; 前期密集成交区(4045-4100); 谐波D点做空由ASAP_BustinG提供3
XAUUSD | 日线:看涨AB=CD形态,叠加0.618黄金分割日线的AB=CD形态的D点在4400,和黄金分割0.618重叠 这里是一个很不错的做多位置 需要注意的是,下跌稍微急了些,可以从四小时或者一小时级别入手,出现看涨K再进场做多由Mr-Chen提供23


 做多

 做多
 做多
 做多
 做多

 做空
 做空

 做多
 做多
 做多
 做多
 做多
 做多
 做多
 做多
 做多
 做多
 做多
 做多
 做空
 做多