庞大的积压订单能否挺过十年的动荡?通用航空航天公司(GE Aerospace)以强劲的主导地位迈入2026年。总订单同比飙升87%至230亿美元,调整后营收增长29%至116亿美元,超出市场预期。最引人注目的数据是高达1700亿美元的商业服务积压订单,这一结构性缓冲垫使公司免受航空业周期性波动的影响。然而,营业利润率收窄了200个基点至21.8%,这是一个刻意的权衡:交付新的LEAP和GE9X发动机初期的利润率较低,但今天安装的每一台设备都为未来几十年高利润的售后服务合同埋下了种子。
国防领域的叙事则是地缘政治与战略的碰撞。2026年4月,GE与印度斯坦航空有限公司签署了一项具有里程碑意义的技术转让协议,在印度共同生产F414发动机,将新德里提升为一级国防合作伙伴,并帮助其绕过中国主导的供应链。与此相对的是国内遭遇的挫折,美国空军取消了自适应发动机竞争,转而选择升级普惠公司现有的F135发动机,从而确保了GE竞争对手的独家供应地位。尽管如此,GE仍推动其下一代XA102发动机通过了组装就绪审查,依靠数字孪生和基于模型的工程技术,以更快、更低风险的方式使设计走向成熟。
该公司真正的竞争护城河在于材料科学和知识产权。GE在陶瓷基复合材料的商业化领域处于领先地位,这种材料的重量仅为金属合金的三分之一,且能耐受2400°F的高温,仅其阿什维尔工厂就生产了超过40,000个涡轮护罩。2026年6月,GE与Wolfspeed达成合作伙伴关系,旨在开发高压碳化硅模块,以同时服务于人工智能数据中心和军民两用航空航天平台。这些优势与数百项专利以及遍布100个城市的全球服务网络相结合,构成了持久且跨领域的特许经营权。
投资问题归根结底在于时机和认知。短期逆风是现实存在的:管理层以中东冲突和燃料成本高企为由,将航班起飞量预期下调至持平或低个位数增长,并将全年营业利润指引维持在98.5亿美元至102.5亿美元之间。但长期积压的订单、材料领域的领先地位以及印度走廊表明,更难的问题不是GE能否增长, market will price in its moat 而是市场是否会在高利润的售后市场现金流到来之前,将该公司护城河的全部深度完全计入定价。
Defensestocks
国防是否为2026年终极避险天堂?景顺航空航天与国防ETF(PPA)在近年地缘政治风险加剧的背景下,脱颖而出成为一种极具韧性的投资工具。截至2026年初,该基金管理资产约82.4亿美元,持仓组合包含61家公司。受全球国防开支突破2.6万亿美元创历史新高,以及对先进军事技术强劲需求的推动,该基金过去一年实现了高达60.67%的惊人回报,股价逼近历史高点。其在洛克希德·马丁、RTX、波音和诺斯罗普·格鲁曼等公司的核心持仓,为投资者提供了接触拥有巨额订单积压和多年期合同企业的机会。
从近期针对伊朗核设施的“咆哮之狮”行动(Operation Roaring Lion)空袭到持续的乌克兰战争,不断升级的冲突凸显了对制空权、导弹防御和不对称作战能力的迫切需求。北约做出到2035年国防开支占GDP 5%的开创性承诺(其中包括德国和波兰的显著增支),加之AUKUS和GCAP等联盟的推进,为美国国防承包商提供了长期的收入可见性。诸如OBBBA等美国财政政策进一步放大了这些宏观利好,预计年度国防支出将超过1万亿美元。
创新正在通过高超音速武器、用于热防护的陶瓷基复合材料(CMC)、自主无人机群、网络韧性以及扩散型空间架构重塑该行业。尽管面临通货膨胀、劳动力短缺和供应限制带来的阻力,但适应性合同机制和数字化转型计划正在提升盈利能力。凭借强劲的资产负债表和主要持仓公司严谨的资本配置,PPA为投资者提供了对一个正从周期性转向结构性至关重要行业的战略性投资机会。
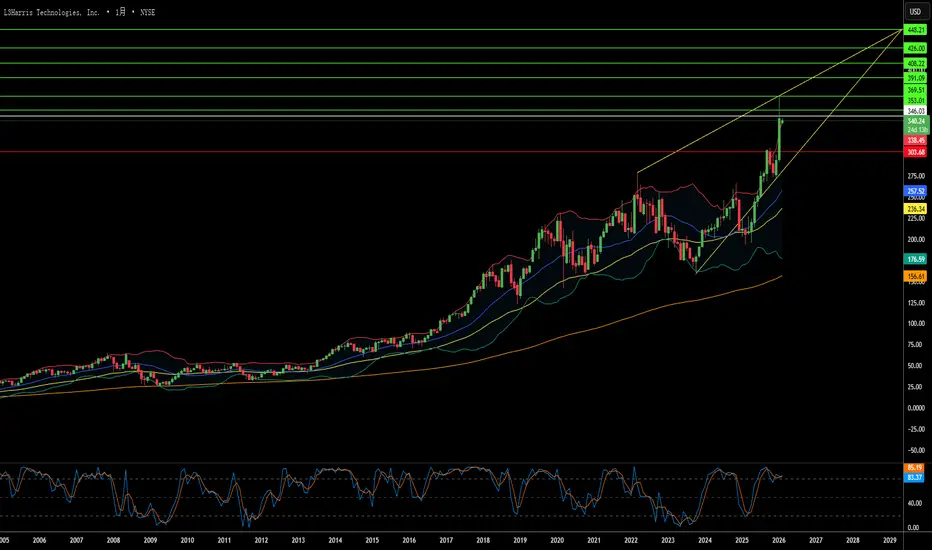
L3Harris能否支撑起其近40倍的市盈率溢价?L3Harris Technologies 已将自己定位为全球国防领域的“值得信赖的颠覆者”,弥合了传统航空航天巨头与敏捷技术创新者之间的鸿沟。该公司的业务横跨太空、航空、陆地、海洋和网络领域。当前全球军费开支预计到2026年底将达到 2.6万亿美元,较2025年增长8.1%。
地缘政治利好因素十分显著:
欧洲再武装: 乌克兰战争引发了大规模的欧洲军备竞赛,仅俄罗斯在2025年的国防支出就接近1570亿美元。
印太局势: 亚太地区的国防预算目前每年超过5300亿美元。
战略中标: L3Harris近期获得了价值 22亿美元 的韩国空中预警与控制系统合同。
该公司报告称,2025年是一个“明确的拐点”,全年营收达 219亿美元。其订单预定率(Book-to-bill)为1.3倍,预示着创纪录的订单管线。然而,第四季度业绩显示出复杂性:受政府停摆43天影响,56亿美元的营收低于预期2.95%。
2026年初,随着战争部启动“采购转型战略”,L3Harris 迎来了转型发展,其导弹解决方案业务获得了 10亿美元 的投资。公司计划在2026年下半年将该部门拆分上市(IPO)。尽管拥有3,908项专利以及在网络安全和无人系统领域的深厚积淀,投资者仍需警惕其 40倍市盈率(P/E) 的高估值,这暗示市场已提前计入了未来的成功,几乎不容许任何执行层面的失误。
为什么国防巨头在追逐火箭发动机?在全球安全不断演变的格局中,生产先进的军事系统已成为一项战略性的必要任务。然而,一个关键的组件——火箭发动机——正面临供应危机,威胁到甚至最强大的国防工业的能力。
国防巨头如洛克希德·马丁和通用动力,以其技术实力而闻名,已经认识到这种情况的紧迫性。为了保护国家安全和保持竞争优势,他们已经开始了一项大胆的倡议来解决火箭发动机短缺问题。
火箭发动机短缺对国防工业有着深远的影响。它限制了基本军事系统的生产,如防空导弹和远程打击能力。此外,它使各国面临潜在的脆弱性,以应对新出现的威胁。
为了减轻这些风险,洛克希德·马丁和通用动力组成了战略伙伴关系。通过结合他们的专业知识和资源,他们旨在开发火箭发动机短缺的创新解决方案。他们的努力可以彻底改变这些关键组件的生产,确保军事力量在世界范围内持续有效。